
TCE-PB rejeita contas de prefeituras de Arara e Juarez Távora; outras sete contas de 2024 são aprovadas
Decisões foram tomadas durante sessão nesta quarta-feira (19); entre as irregularidades estão problemas previdenciários, contratações temporárias e aplicação insuficiente na educação
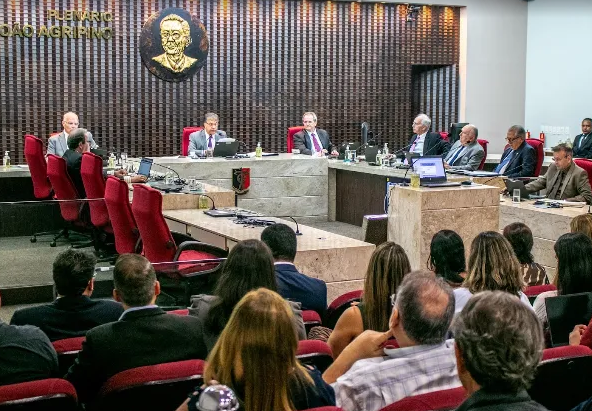
O Pleno do Tribunal de Contas do Estado da Paraíba (TCE-PB) rejeitou, durante sessão ordinária realizada na manhã desta quarta-feira (19), as contas das prefeituras de Arara, referentes ao exercício de 2024, e de Juarez Távora, relativas ao ano de 2022.
Entre as principais irregularidades apontadas nos processos estão o baixo recolhimento de contribuições previdenciárias, excesso de contratações de servidores temporários, déficit orçamentário e descumprimento do percentual mínimo de 25% de aplicação de recursos na educação.
Na mesma sessão, o Tribunal julgou regulares as contas de 2023 das prefeituras de Olho d’Água, Araçagi e Alhandra. No processo de Olho d’Água, que estava pendente de voto-vista, o conselheiro Arnóbio Viana acompanhou o entendimento da relatora, conselheira Alanna Camilla Santos Galdino Vieira, pela regularidade das contas.
Também foram aprovadas as contas referentes a 2024 das prefeituras de Bom Jesus, Areal, Brejo dos Santos, Curral Velho, Diamante, Solânea e Casserengue. Na maioria dos casos, a aprovação ocorreu com ressalvas e recomendações, principalmente relacionadas às contratações temporárias e ao baixo recolhimento de contribuições previdenciárias aos regimes próprios.
Recurso de ex-prefeito de Amparo
Durante a sessão, o colegiado também deu provimento parcial a um recurso ordinário apresentado pelo ex-prefeito de Amparo, Inácio Luiz Nóbrega da Silva, no processo nº 01093/24.
A decisão afastou o débito anteriormente imputado ao ex-gestor, mas manteve a irregularidade das contas.
Segundo o voto do relator, conselheiro Deusdete Queiroga Filho, a defesa apresentou documentos que comprovaram a utilização de materiais de construção em diversas obras realizadas no município. A documentação apresentada afastou a irregularidade relacionada à falta de comprovação da aplicação de aproximadamente R$ 105 mil em recursos.